

Zwangsversteigerung: Wertgutachten für eine alte Ingenieurschule in Bochum
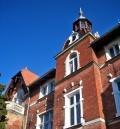
Für das Zwangsversteigerungsgericht beim Amtsgericht Bochum wurde der Verkehrswert eines Teileigentums an einer ehemaligen Ingenieurschule ermittelt. Das denkmalgeschützte Schulgebäude war in den 1980er-Jahren für eine Nutzung als Büroimmobilie umgebaut worden.
Der Wertermittlungsstichtag lag im Jahr 2008. Bei der Bewertung waren insbesondere die ungewöhnliche Aufteilung nach dem Wohnungseigentumsgesetz, der langjährige Leerstand, der Denkmalschutz sowie ein erheblicher Unterhaltungs- und Modernisierungsbedarf zu berücksichtigen.
Ehemalige Ingenieurschule als Büroimmobilie
Das historische Gebäude war ursprünglich als Ingenieurschule errichtet worden. In den 1980er-Jahren erfolgte der Umbau für eine gewerbliche Büronutzung.
Eine Umnutzung kann die wirtschaftliche Lebensdauer eines älteren Gebäudes verlängern. Entscheidend ist jedoch, ob Grundrisse, technische Ausstattung und Gebäudestruktur den Anforderungen der späteren Nutzung entsprechen.
Bei der ehemaligen Ingenieurschule fielen die ungewöhnlich großflächigen Verkehrsflächen auf. Flure, Treppenbereiche und Erschließungsflächen beanspruchten einen vergleichsweise hohen Anteil der vorhandenen Gebäudefläche. Diese Flächen waren für die ursprüngliche Schulnutzung erforderlich, konnten jedoch nur eingeschränkt als vermietbare Bürofläche genutzt werden.
Dem stand eine repräsentative Eingangssituation mit einem großzügig angelegten Treppenhaus gegenüber. Der historische Charakter des Gebäudes und der Eingangsbereich konnten für bestimmte Nutzer durchaus attraktiv sein.
Die großzügige Gebäudestruktur war deshalb differenziert zu beurteilen: Einerseits verringerte der hohe Verkehrsflächenanteil die Flächeneffizienz, andererseits verliehen Treppenhaus und Eingang der Immobilie einen besonderen repräsentativen Charakter.
Bewertung für das Zwangsversteigerungsgericht
Das Verkehrswertgutachten wurde für ein Zwangsversteigerungsverfahren beim Amtsgericht Bochum erstellt. Ein solches Gutachten muss den Grundstückszustand und die Marktverhältnisse zum maßgeblichen Wertermittlungsstichtag nachvollziehbar abbilden.
Da der Stichtag im Jahr 2008 lag, waren die damals verfügbaren Grundstücksmarktdaten, Mieten, Liegenschaftszinssätze und wirtschaftlichen Rahmenbedingungen anzuwenden.
Weitere Informationen zu gerichtlichen Bewertungsaufträgen enthält die Seite Wertgutachten für Gerichte.
Nach WEG in zwei Miteigentumsanteile aufgeteilt
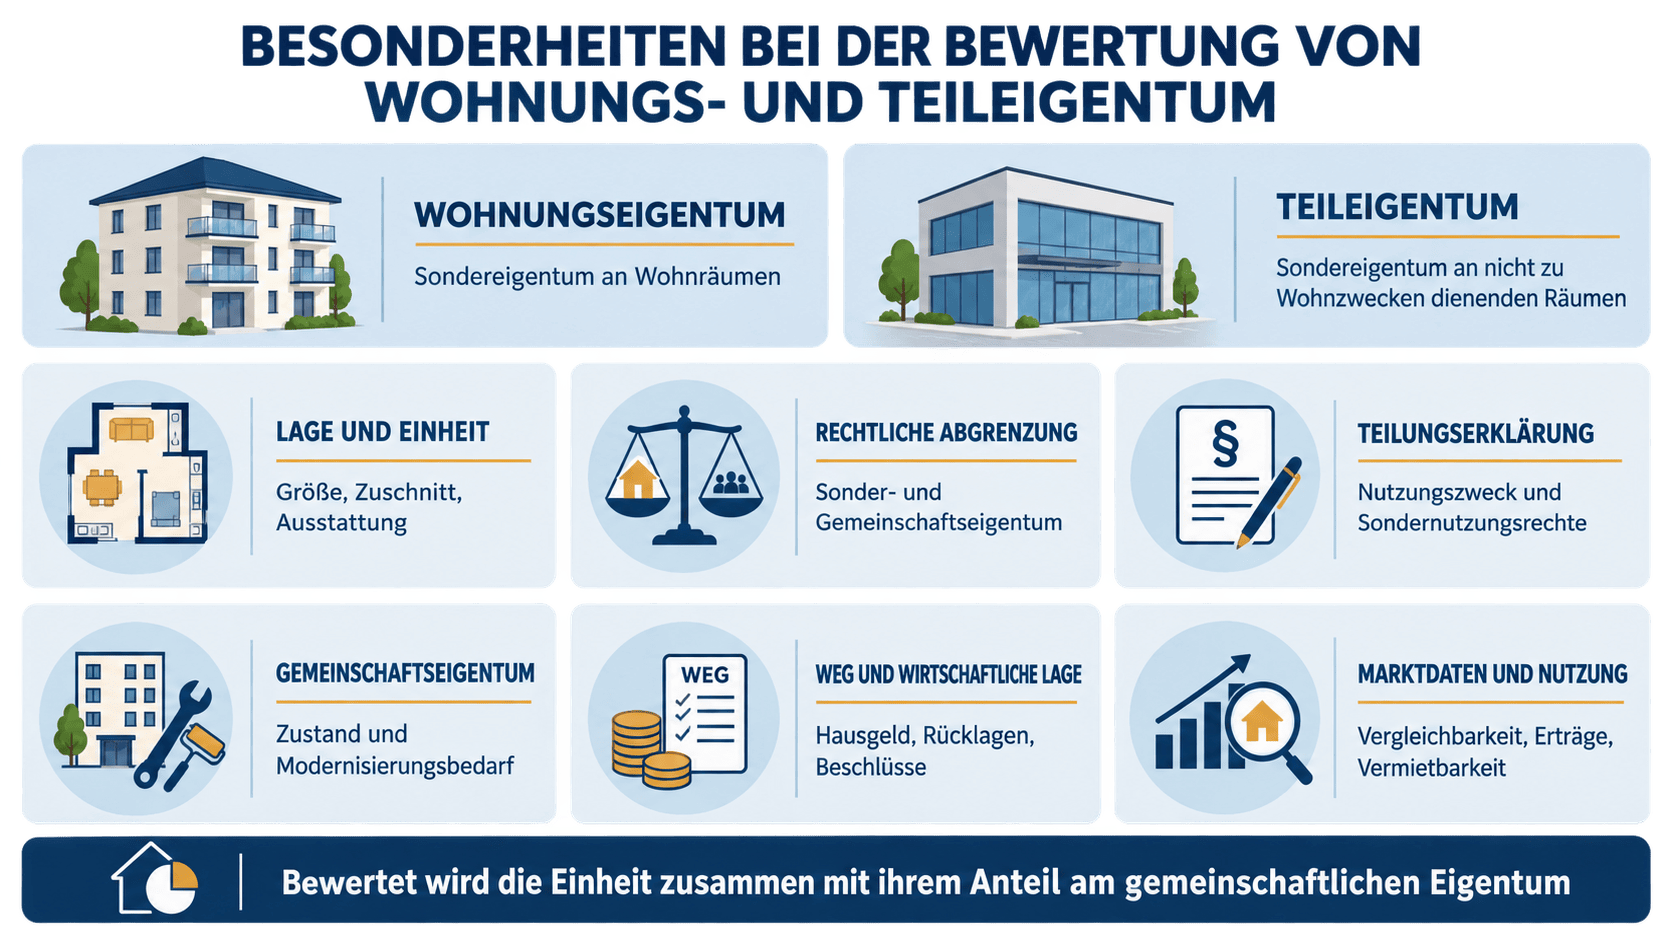
Das Grundstück war nach dem Wohnungseigentumsgesetz in zwei Miteigentumsanteile aufgeteilt. Mit dem zu bewertenden Anteil war Sondereigentum an gewerblich genutzten Räumen verbunden. Rechtlich handelte es sich damit um Teileigentum.
Diese Konstruktion erschwerte die Wertermittlung. Ein Miteigentumsanteil an einer großen, denkmalgeschützten und ursprünglich als Schule errichteten Büroimmobilie war nicht unmittelbar mit einer gewöhnlichen Büroeinheit vergleichbar.
Für kleinere Teileigentumseinheiten wie Ladenlokale, Praxen oder einzelne Büroetagen können je nach örtlichem Grundstücksmarkt Vergleichskaufpreise vorliegen. Für einen Miteigentumsanteil an einer ehemaligen Ingenieurschule standen dagegen keine hinreichend geeigneten Vergleichsdaten zur Verfügung.
Ein unmittelbares Vergleichswertverfahren konnte deshalb nicht tragfähig durchgeführt werden. Die rechtliche Teilung durfte dennoch nicht unberücksichtigt bleiben. Zu prüfen waren insbesondere:
- der Umfang des Sondereigentums
- die Höhe des zugehörigen Miteigentumsanteils
- die Abgrenzung zum Gemeinschaftseigentum
- gemeinschaftlich zu tragende Unterhaltungskosten
- die Regelungen der Teilungserklärung
- mögliche Abhängigkeiten von der zweiten Teileigentumseinheit
- die Veräußerbarkeit und Marktgängigkeit des einzelnen Anteils
Die wirtschaftliche Nutzung des Teileigentums hing damit nicht nur von den eigenen Büroflächen, sondern auch vom Zustand und von der Bewirtschaftung des Gesamtgebäudes ab.
Bodenwert auf Grundlage des Miteigentumsanteils
Ausgangspunkt der Bodenwertermittlung war der Bodenwert des ungeteilten Grundstücks. Dieser war auf Grundlage des Bodenrichtwerts und der wertrelevanten Eigenschaften des Gesamtgrundstücks zu bestimmen.
Dem zu bewertenden Teileigentum wurde anschließend der seinem Miteigentumsanteil entsprechende Anteil am Bodenwert zugeordnet.
Diese rechnerische Zuordnung bedeutete nicht, dass der Teileigentümer über eine entsprechend abgegrenzte Grundstücksfläche selbstständig verfügen konnte. Der Grundstücksanteil war rechtlich und wirtschaftlich mit dem Sondereigentum verbunden und konnte nicht unabhängig davon veräußert werden.
Der anteilige Bodenwert bildete daher einen Bestandteil der Verfahrensberechnungen. Die Marktgängigkeit des Teileigentums musste jedoch im Zusammenhang mit der gesamten rechtlichen und baulichen Situation beurteilt werden.
Rund 80 Prozent der Büroflächen standen leer
Zum Wertermittlungsstichtag standen rund 80 Prozent der Büroflächen leer. Der Leerstand bestand bereits seit mehreren Jahren.
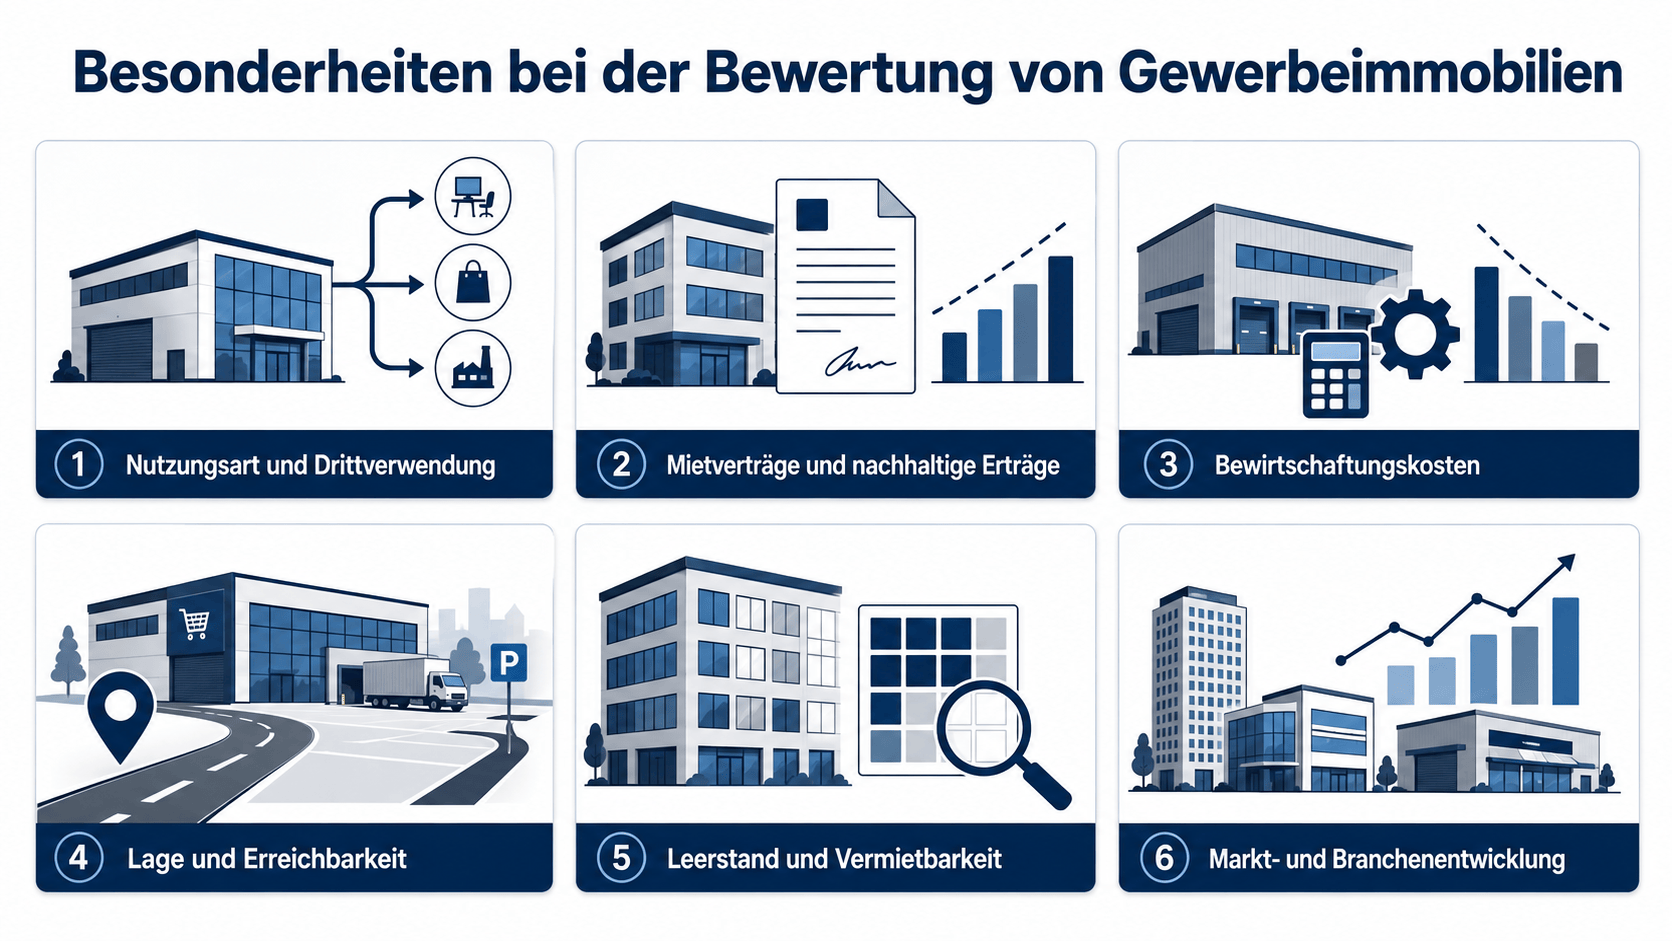
Ein derart hoher und lang anhaltender Leerstand konnte nicht lediglich als kurzfristige Vermietungsunterbrechung behandelt werden. Er war ein Hinweis darauf, dass die Immobilie zu den bisherigen Konditionen am Markt nur eingeschränkt nachgefragt wurde.
Für die Bewertung war zu untersuchen, welche Ursachen zum Leerstand geführt hatten. Von Bedeutung waren insbesondere:
- der ältere Ausstattungsstandard
- der vorhandene Modernisierungsbedarf
- die ungewöhnliche Gebäudestruktur
- der hohe Anteil nicht unmittelbar vermietbarer Verkehrsflächen
- die Größe und Aufteilung der angebotenen Büroflächen
- hohe Betriebs- und Unterhaltungskosten
- Einschränkungen durch den Denkmalschutz
- der verlangte Mietpreis
- das Angebot konkurrierender Büroflächen in Bochum
Entscheidend war, ob ein durchschnittlicher Marktteilnehmer mit einer zeitnahen Wiedervermietung rechnen konnte oder einen längeren Vermarktungszeitraum und niedrigere Mieterträge einkalkulieren musste.
Der Leerstand beeinflusste damit sowohl die nachhaltig erzielbaren Erträge als auch das Risiko der Immobilie. Eine fiktive Vollvermietung ohne Berücksichtigung der tatsächlichen Marktsituation hätte den wirtschaftlichen Zustand des Teileigentums nicht sachgerecht abgebildet.
Ertragswertverfahren für die Büroimmobilie
Die Büroflächen waren zur Erzielung von Mieterträgen bestimmt. Das Ertragswertverfahren besaß deshalb für die Bewertung eine besondere Bedeutung.
Ausgangspunkt waren die zum Stichtag nachhaltig erzielbaren marktüblichen Mieten. Von den Erträgen waren die nicht auf die Mieter umlegbaren Bewirtschaftungskosten abzuziehen.
Bei der Einschätzung der nachhaltig erzielbaren Miete war zu berücksichtigen, dass die ehemalige Ingenieurschule nicht ohne Weiteres mit einem modernen Bürogebäude verglichen werden konnte. Die repräsentative Eingangssituation war positiv zu beurteilen. Dem standen jedoch die geringe Flächeneffizienz, der ältere Ausstattungsstandard und der Modernisierungsbedarf gegenüber.
Für die Kapitalisierung wurde ein Liegenschaftszinssatz für gewerblich genutzte Immobilien herangezogen. Dabei war zu beachten, dass gewöhnliche Bürogebäude ein anderes Risiko aufweisen können als eine denkmalgeschützte ehemalige Schule mit hohem Leerstand.
Der Liegenschaftszinssatz musste deshalb hinsichtlich seiner Anwendbarkeit geprüft werden. Der ungewöhnliche Gebäudezustand, die eingeschränkte Drittverwendungsfähigkeit und die Vermietungsrisiken durften nicht unberücksichtigt bleiben.
Gleichzeitig war auf eine widerspruchsfreie Berechnung zu achten. Ein Risiko, das bereits über den Liegenschaftszinssatz oder den nachhaltig angesetzten Ertrag erfasst worden war, durfte nicht nochmals vollständig als besonderes objektspezifisches Grundstücksmerkmal angesetzt werden.
Denkmalschutz und zusätzlicher Unterhaltungsaufwand
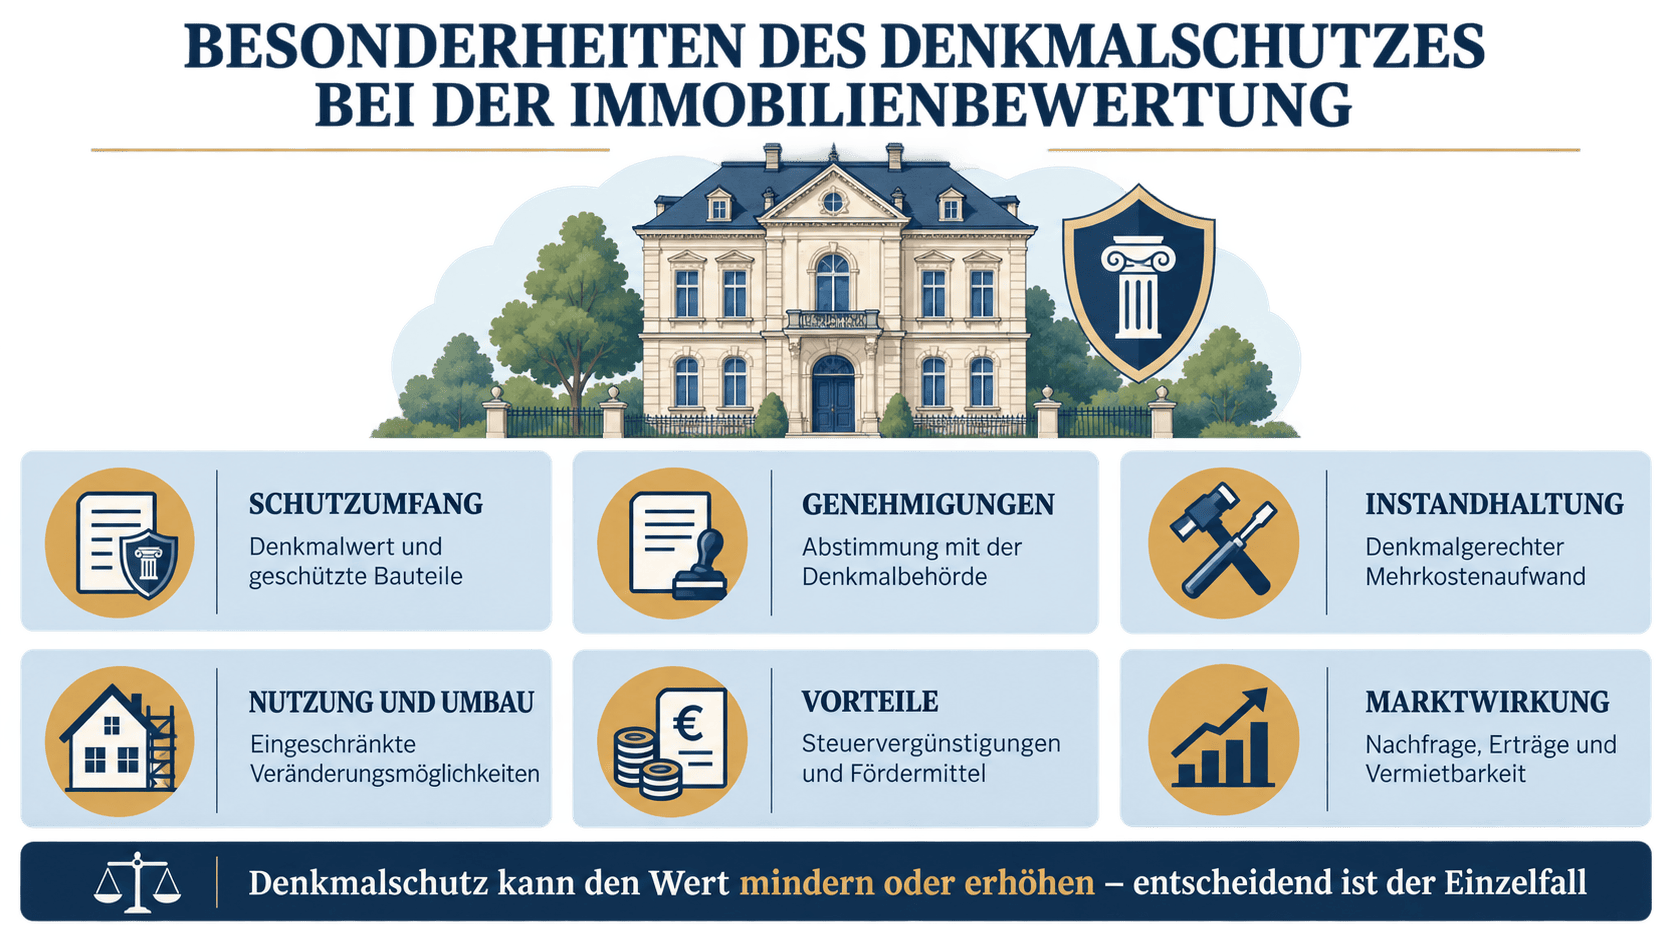
Das alte Schulgebäude stand unter Denkmalschutz. Der Denkmalschutz führte nicht automatisch zu einer pauschalen Wertminderung. Er trug zum besonderen Charakter des Gebäudes und zur repräsentativen Wirkung von Fassade, Eingang und Treppenhaus bei.
Bei Instandsetzungen und baulichen Veränderungen waren jedoch die denkmalrechtlichen Anforderungen zu beachten. Bestimmte Arbeiten konnten dadurch aufwendiger und kostenintensiver werden als bei einem nicht geschützten Bürogebäude.
Für die Bewertung wurde der zusätzliche, durch den Denkmalschutz verursachte Unterhaltungsaufwand untersucht. Der Barwert dieser voraussichtlichen Mehraufwendungen wurde als besonderes objektspezifisches Grundstücksmerkmal berücksichtigt.
Dabei waren nur solche Kosten anzusetzen, die gegenüber der gewöhnlichen Unterhaltung eines vergleichbaren Gebäudes zusätzlich zu erwarten waren. Allgemeine Instandhaltungs- und Modernisierungskosten durften nicht allein wegen des Denkmalschutzes nochmals erfasst werden.
Konkreter Instandsetzungs- und Modernisierungsbedarf
Am Gebäude bestand ein erheblicher Instandsetzungs- und Modernisierungsbedarf. Betroffen waren insbesondere:
- die Fassaden
- das repräsentative Treppenhaus
- die vorhandenen Holzfenster
- veraltete Leitungsinstallationen
- nicht mehr zeitgemäße Beleuchtungskonzepte
- fehlende Abschattungsmöglichkeiten an den Fenstern
Die fehlende Abschattung war bei einer Büronutzung von besonderer Bedeutung. Große Fensterflächen können zu einer erheblichen Erwärmung der Büroräume und zu Blendwirkungen an den Arbeitsplätzen führen. Nachträgliche Lösungen mussten mit den Anforderungen des Denkmalschutzes abgestimmt werden.
Auch die vorhandenen Beleuchtungskonzepte und Leitungsinstallationen entsprachen nicht mehr vollständig den Anforderungen einer zeitgemäßen Büronutzung. Für mögliche Mieter waren neben dem äußeren Erscheinungsbild insbesondere eine ausreichende Elektro- und Dateninfrastruktur, geeignete Beleuchtung und ein angemessener sommerlicher Wärmeschutz relevant.
Bei Fassaden, Treppenhaus und Holzfenstern war zwischen dem gewöhnlichen Instandsetzungsbedarf und den zusätzlichen denkmalbedingten Mehraufwendungen zu unterscheiden.
Für den Wertansatz war nicht allein die technische Summe aller denkbaren Maßnahmen entscheidend. Maßgeblich war, welche Arbeiten ein durchschnittlicher Erwerber für den Erhalt des Gebäudes und eine marktgerechte Wiedervermietung voraussichtlich durchführen würde.
Der Modernisierungsbedarf, der denkmalbedingte Mehraufwand und die Auswirkungen des Leerstands mussten getrennt untersucht werden. Nur so ließ sich vermeiden, dass dieselbe wirtschaftliche Beeinträchtigung mehrfach in die Berechnung einfloss.
Sachwertverfahren zur Plausibilisierung
Zusätzlich zum Ertragswert wurde ein Sachwert ermittelt. Das Sachwertverfahren bildete die vorhandene Gebäudesubstanz und den anteiligen Bodenwert ab.
Für ein derart ungewöhnliches Teileigentum stand kein unmittelbar passender Sachwertfaktor zur Verfügung. Der für die Marktanpassung benötigte Faktor musste daher näherungsweise aus den verfügbaren Marktdaten vergleichbarer gewerblich genutzter Immobilien hergeleitet werden.
Dabei waren die Grenzen der Übertragbarkeit ausdrücklich zu berücksichtigen. Eine alte denkmalgeschützte Ingenieurschule mit Büronutzung, hohem Leerstand und WEG-Teilung unterschied sich erheblich von einem gewöhnlichen Bürogebäude im Alleineigentum.
Der marktangepasste Sachwert diente deshalb vor allem der Plausibilisierung des Ertragswerts. Er zeigte, ob der aus den nachhaltig erzielbaren Erträgen abgeleitete Wert noch in einem nachvollziehbaren Verhältnis zur vorhandenen Grundstücks- und Gebäudesubstanz stand.
Spätere Entwicklung der Vermietung
Eine spätere Nachlese zum Objekt zeigte, dass mit einem niedrigeren Mietansatz eine deutlich höhere Vermietungsquote erreicht werden konnte.
Diese Entwicklung spricht dafür, dass für die Büroflächen grundsätzlich eine Nachfrage bestand. Der langjährige Leerstand war damit nicht allein auf eine fehlende Nutzbarkeit des Gebäudes zurückzuführen. Auch das Verhältnis zwischen verlangter Miete, Ausstattungsstandard, Flächeneffizienz und den Eigenschaften der denkmalgeschützten Immobilie war für die Vermietbarkeit entscheidend.
Ein repräsentativer Eingangsbereich und der historische Charakter konnten für bestimmte Nutzer attraktiv sein. Diese Vorteile mussten jedoch in einem angemessenen Verhältnis zur Miethöhe und zu den funktionalen Nachteilen der Büroflächen stehen.
Die spätere Entwicklung bestätigte die Ansätze der Wertermittlung zum Stichtag 2008.
Der Praxisfall zeigt damit einen wichtigen Zusammenhang bei der Bewertung von Büroimmobilien: Eine höhere Miete führt nicht zwangsläufig zu einem höheren Immobilienwert. Wenn ein zu hoher Mietansatz dauerhaften Leerstand verursacht, können niedrigere, marktgerechte Mieten zu stabileren Erträgen und einer wirtschaftlich besseren Nutzung führen.
Ableitung des Verkehrswerts
Der Verkehrswert des Teileigentums wurde aus den geeigneten Verfahrenswerten abgeleitet. Der Schwerpunkt lag aufgrund der gewerblichen Nutzung und der Ertragsorientierung typischer Käufer auf dem Ertragswertverfahren.
Bei der abschließenden Wertableitung wurden insbesondere die Nutzung als Büroimmobilie, der Umbau in den 1980er-Jahren, die Aufteilung in zwei Teileigentumseinheiten, das Fehlen geeigneter Vergleichskaufpreise, der anteilige Bodenwert, der langjährige Leerstand von rund 80 Prozent, das Vermietungs- und Vermarktungsrisiko, die geringe Flächeneffizienz, das repräsentative Treppenhaus, der Denkmalschutz, die denkmalbedingten Mehraufwendungen und der konkrete Instandsetzungs- und Modernisierungsbedarf berücksichtigt.
Das Gutachten musste damit rechtliche, bauliche und wirtschaftliche Besonderheiten zusammenführen. Eine schematische Übernahme von Vergleichsdaten für gewöhnliche Bürogebäude hätte der ungewöhnlichen Immobilie nicht entsprochen.
Weitere Informationen zur Bewertung von Bürogebäuden und anderen gewerblich genutzten Grundstücken enthält die Seite Wertgutachten für Gewerbeimmobilien. Informationen zur örtlichen Tätigkeit finden Sie unter Verkehrswertgutachten in Bochum und Immobilienbewertung in Bochum.
Autor: Dipl.-Ing. Frank Drews
gemäß ISO/IEC 17024 zertifizierter Sachverständiger
für Immobilienbewertung, ZIS Sprengnetter Zert (WG)
Fachlich geprüft/aktualisiert: 29.08.2026