

Verkehrswertgutachten für ein Gewerbegrundstück im Kreis Gütersloh
Bewertung für eine erbschaftsrechtliche Auseinandersetzung vor Gericht
Im Rahmen einer erbschaftsrechtlichen Auseinandersetzung war der Verkehrswert eines größeren Gewerbegrundstücks im Kreis Gütersloh zu ermitteln. Die Bewertung wurde für ein gerichtliches Verfahren benötigt. Der maßgebliche Wertermittlungsstichtag lag bereits einige Jahre zurück.
Gegenstand der Bewertung war ein rund 40.000 m² großes Grundstück mit umfangreichen Hallenflächen. Die Gebäude waren zwischen 1960 und 1980 in mehreren Bauabschnitten errichtet worden. Rund 50 % der Grundstücksfläche waren mit Hallen beziehungsweise gewerblich nutzbaren Gebäuden überbaut.
Die besondere Schwierigkeit bestand darin, dass die vorhandene Nutzung, die baurechtlichen Möglichkeiten und die langfristig wirtschaftlich sinnvollste Grundstücksnutzung deutlich voneinander abwichen.
Eingeschränkte Nutzung des Gewerbegrundstücks
Das Grundstück lag nicht in einem klassischen Gewerbe- oder Industriegebiet, sondern in einem Mischgebiet, das weitgehend von Wohngebieten umgeben war. Die vorhandenen Hallen konnten deshalb nur eingeschränkt gewerblich genutzt werden.
Nutzungen mit erheblichen Lärm-, Geruchs- oder Verkehrsbelastungen kamen aufgrund der Nachbarschaft zu den Wohngebieten nicht oder nur begrenzt in Betracht. Dies schränkte den Kreis möglicher Nachnutzer erheblich ein.
Auch die Größe, die bauliche Gestaltung und das Alter der Hallen waren auf die bisherige Nutzung ausgerichtet. Eine wirtschaftlich sinnvolle Drittverwendung war für Teile der Gebäude nur eingeschränkt oder überhaupt nicht gegeben.
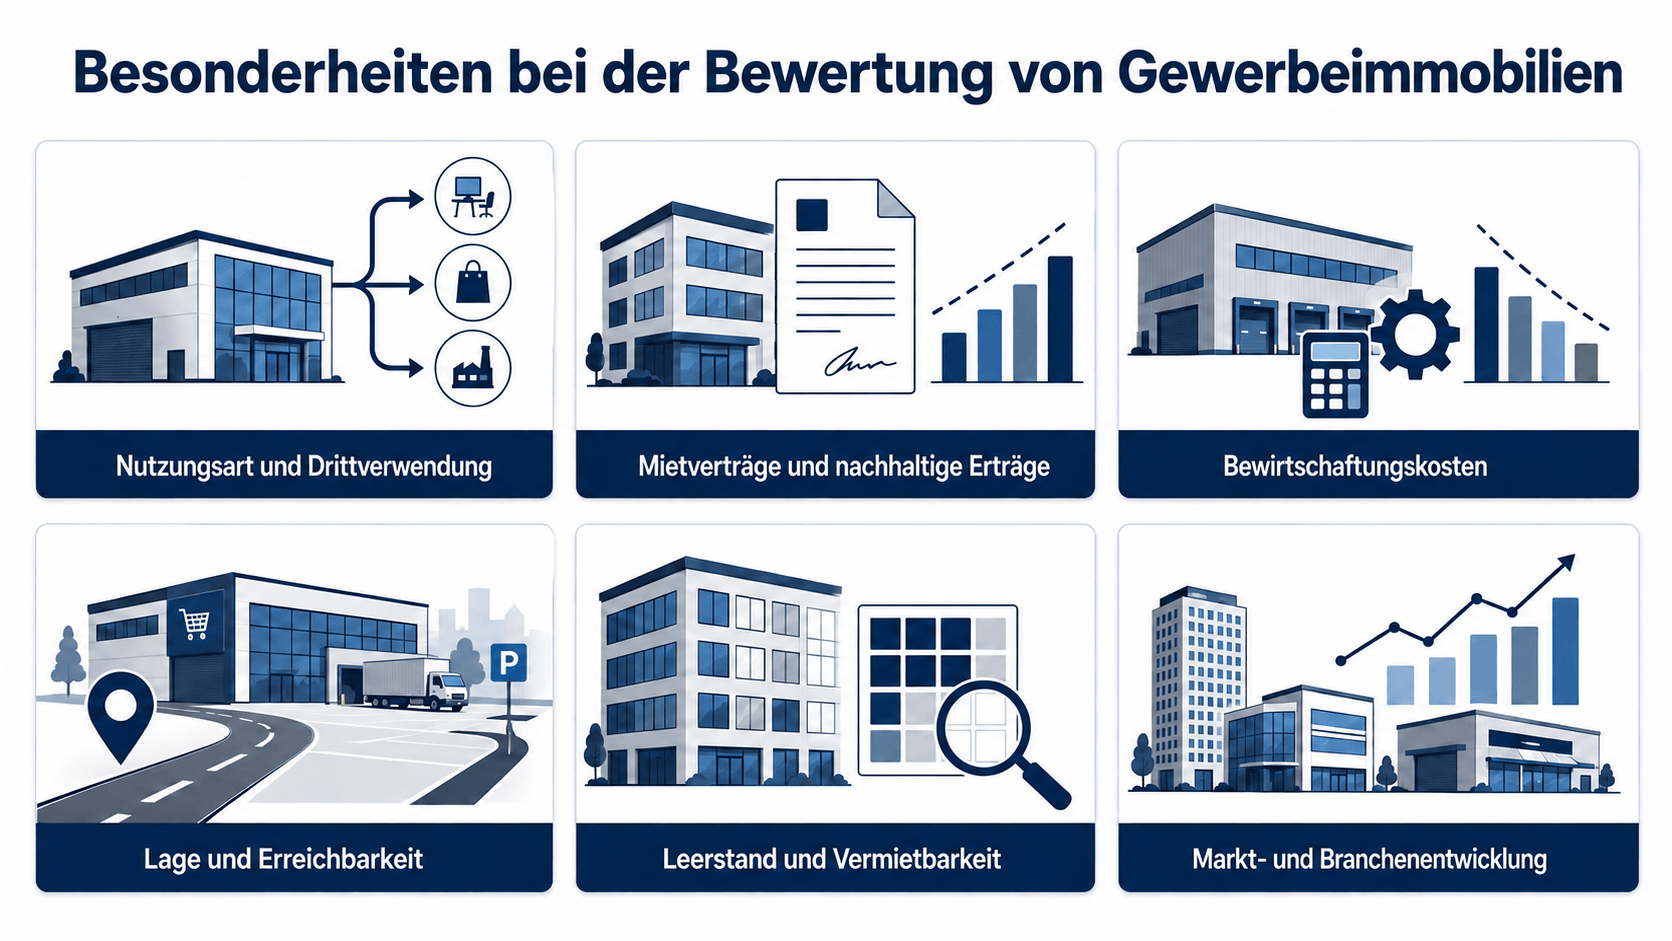
Bei der Bewertung von Gewerbeimmobilien genügt es in solchen Fällen nicht, lediglich vorhandene Hallenflächen mit marktüblichen Gewerbemieten zu multiplizieren. Entscheidend ist, welche Nutzung am örtlichen Grundstücksmarkt tatsächlich zulässig, nachgefragt und wirtschaftlich umsetzbar ist.
Vollvermietung trotz erheblicher Flächenreserven
Zum Wertermittlungsstichtag war das gesamte Objekt an einen einzelnen Nutzer vermietet. Der Mieter benötigte jedoch nur etwa die Hälfte der vorhandenen Flächen.
Damit bestand zwar formal eine Vollvermietung, wirtschaftlich lag jedoch eine erhebliche Unterauslastung des Grundstücks und der Gebäude vor. Hinzu kam, dass das Mietverhältnis kurzfristig gekündigt werden konnte.
Die vereinbarte Miete durfte daher nicht ohne weitere Prüfung als langfristig gesicherter Ertrag angesetzt werden. Bei einer Beendigung des Mietverhältnisses wäre die Suche nach einem Nachmieter für das Gesamtobjekt aufgrund der eingeschränkten Drittverwendung mit erheblichen Risiken verbunden gewesen.
Für die Ertragswertermittlung waren insbesondere die Nachhaltigkeit der vereinbarten Miete, das Risiko einer kurzfristigen Vertragsbeendigung, mögliche Leerstandszeiten, die eingeschränkte Drittverwendung und erforderliche Umnutzungskosten zu untersuchen.
Hoher Bodenrichtwert durch die Lage im Mischgebiet
Eine weitere Besonderheit ergab sich aus der baurechtlichen Einordnung. Der Bodenrichtwert des Mischgebietes lag deutlich über den Bodenrichtwerten üblicher Gewerbegebiete im Kreis Gütersloh.
Der vergleichsweise hohe Bodenwert konnte jedoch nicht ohne Weiteres dem Wert der vorhandenen gewerblichen Nutzung zugerechnet werden. Die bestehende Bebauung schöpfte die höherwertigen Nutzungsmöglichkeiten des Mischgebietes nicht aus.
Damit entstand ein wirtschaftlicher Gegensatz: Einerseits waren die älteren Hallen noch vermietet und konnten weiterhin Erträge erwirtschaften. Andererseits konnte eine Freilegung des Grundstücks und eine anschließende höherwertige Mischnutzung langfristig wirtschaftlich vorteilhafter sein.
Aufgeschobene Liquidation als Bewertungslösung
Aufgrund dieser Grundstückssituation wurde eine aufgeschobene Liquidation als sachgerechter Bewertungsansatz untersucht.
Bei diesem Modell wird davon ausgegangen, dass die vorhandenen Gebäude zunächst noch für einen begrenzten Zeitraum wirtschaftlich genutzt werden. Nach Ablauf dieses Zeitraums werden die baulichen Anlagen beseitigt und das Grundstück einer höherwertigen Nutzung zugeführt.
In die Betrachtung flossen damit die zeitlich begrenzte Fortführung der vorhandenen gewerblichen Nutzung und die spätere Freilegung und Neuentwicklung des Grundstücks ein. Zu berücksichtigen waren die während der verbleibenden Nutzungsdauer erzielbaren Erträge, das Vermietungs- und Leerstandsrisiko, die künftigen Freilegungskosten sowie der auf den Wertermittlungsstichtag abgezinste Bodenwert nach Aufgabe der bisherigen Nutzung.
Restnutzungsdauer als Streitpunkt im Gerichtsverfahren
Ein wesentlicher Streitpunkt des Verfahrens war die anzusetzende Restnutzungsdauer der Hallengebäude. Bei älteren Gewerbehallen lässt sich diese nicht allein aus dem Baujahr ableiten.
Neben dem baulichen Zustand sind die wirtschaftliche Verwendbarkeit, die Anpassungsfähigkeit an andere Nutzer, die baurechtlichen Einschränkungen und die langfristigen Nutzungsperspektiven des Grundstücks zu berücksichtigen.
Eine längere Restnutzungsdauer führte im vorliegenden Fall nicht automatisch zu einem höheren Verkehrswert. Zwar konnten die vorhandenen Gebäude länger Erträge erwirtschaften. Gleichzeitig wurde aber die Freilegung des Grundstücks und damit die Realisierung der höherwertigen Mischnutzung weiter in die Zukunft verschoben.
Sensitivitäts- und Risikoanalyse zur Überprüfung des Ertragswertes
Zur Klärung wurde eine Sensitivitätsanalyse durchgeführt. Dabei wurde berechnet, wie sich unterschiedliche Annahmen zur Restnutzungsdauer auf den Ertragswert auswirkten.
Untersucht wurden mehrere realistische Szenarien. Neben der Restnutzungsdauer wurden insbesondere die erzielbaren Erträge, mögliche Leerstandszeiten, die eingeschränkte Drittverwendung, die Freilegungskosten und der Zeitpunkt der möglichen Grundstücksentwicklung berücksichtigt.
Die Berechnungen zeigten, welche Annahmen einen erheblichen Einfluss auf das Ergebnis hatten und bei welchen Veränderungen der ermittelte Wert vergleichsweise stabil blieb. Ergänzend wurden die mit den einzelnen Szenarien verbundenen Risiken beurteilt.
Auf dieser Grundlage konnte der wahrscheinliche Ertragswert innerhalb einer nachvollziehbaren Bandbreite abgeleitet werden. Die Sensitivitäts- und Risikoanalyse ersetzte dabei nicht die sachverständige Würdigung. Sie machte jedoch transparent, wie stark der Verkehrswert von der umstrittenen Restnutzungsdauer und den weiteren Bewertungsannahmen abhängig war.
Rückwirkende Bewertung zum maßgeblichen Stichtag
Da der Wertermittlungsstichtag einige Jahre zurücklag, durften später eingetretene Entwicklungen nicht ohne Weiteres auf die damalige Situation übertragen werden. Maßgeblich waren die rechtlichen Verhältnisse, die Grundstücksmerkmale und die Erkenntnismöglichkeiten zum vorgegebenen Stichtag.
Dies betraf insbesondere die damalige Nutzung, das Mietverhältnis, die zu diesem Zeitpunkt erkennbaren Vermietungsrisiken, die Bodenwertverhältnisse sowie die planungsrechtlichen Möglichkeiten.
Ein Verkehrswertgutachten für ein gerichtliches Verfahren muss deshalb klar zwischen den am Stichtag bekannten Umständen und späteren Entwicklungen unterscheiden.
Nachvollziehbare Lösung für eine komplexe Gewerbeimmobilie
Der Praxisfall zeigt, dass der Wert eines älteren Gewerbegrundstücks nicht allein aus den bestehenden Mieterträgen oder dem Bodenrichtwert abgeleitet werden kann.
Die eingeschränkte Drittverwendung der Hallen, die kurzfristige Kündbarkeit des Mietvertrages, die geringe tatsächliche Flächennutzung und das Potenzial einer höherwertigen Mischnutzung mussten zusammengeführt werden.
Mit der aufgeschobenen Liquidation sowie einer ergänzenden Sensitivitäts- und Risikoanalyse konnte dargestellt werden, wie sich unterschiedliche Restnutzungsdauern auf das Bewertungsergebnis auswirkten. Dadurch entstand eine nachvollziehbare Grundlage für die erbschaftsrechtliche Auseinandersetzung vor Gericht.
Autor: Dipl.-Ing. Frank Drews
gemäß ISO/IEC 17024 zertifizierter Sachverständiger
für Immobilienbewertung, ZIS Sprengnetter Zert (WG)
Fachlich geprüft/aktualisiert: 22.08.2026
Weitere Informationen zur Immobilienbewertung
Weitere Informationen zur regionalen Tätigkeit enthält die Seite Immobilienbewertung in Gütersloh
Verkehrswertgutachten für Gütersloh
Wertgutachten bei Erbschaft und im Nachlassverfahren