

Verkehrswertgutachten für ein Gewerbegrundstück in Heiligenhafen
Für ein Gewerbegrundstück in Heiligenhafen wurde zum Bewertungsstichtag im Jahr 2026 der Verkehrswert ermittelt. Das rund 2.000 m² große Grundstück war mit einem im Jahr 2000 errichteten Gebäude mit etwa 200 m² Hallenfläche sowie rund 150 m² Büro- und Sozialflächen bebaut. Bewertungsrelevant waren vor allem der teilweise unvollendete Ausbau, Instandhaltungsbedarf und Feuchtigkeitsschäden.

Gewerbegrundstück mit Hallen- und Bürogebäude
Das massiv errichtete Gebäude wurde gewerblich genutzt und verfügte über eine Holzbalkendecke. Der Dachgeschossausbau war teilweise vorhanden, aber noch nicht vollständig abgeschlossen.
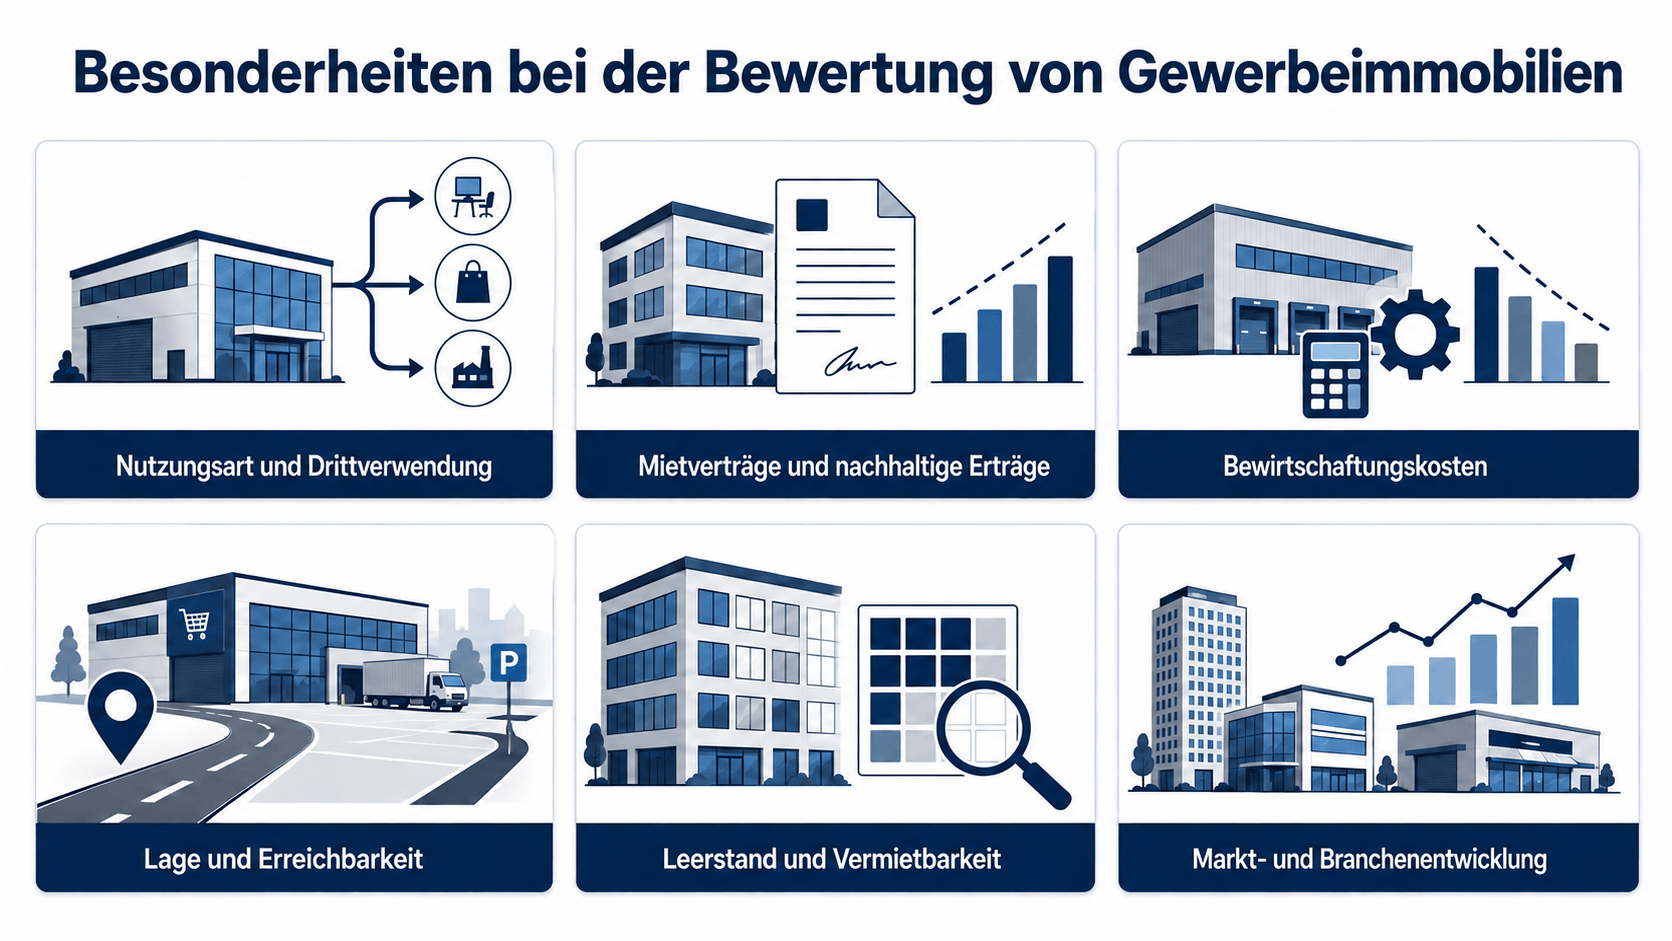
Die Kombination aus Halle, Büro- und Sozialflächen war grundsätzlich für einen kleineren Gewerbebetrieb mit Lager-, Werkstatt- oder Serviceanteil geeignet. Die tatsächliche Marktgängigkeit hing jedoch vom Fertigstellungsgrad, dem baulichen Zustand und dem erforderlichen Investitionsaufwand ab.
Lage und Verkehrsanbindung
Das Grundstück war gut an das überörtliche Straßennetz angebunden; eine Autobahnauffahrt war in erreichbarer Nähe. Diese Erreichbarkeit unterstützte insbesondere die Nutzung durch Handwerksbetriebe, Lagerunternehmen und gewerbliche Nutzer mit regelmäßigem Fahrzeugverkehr.
Die Verkehrsanbindung wurde nicht isoliert als Zuschlag behandelt. Maßgeblich war ihr Zusammenspiel mit der Grundstücksausnutzung, den vorhandenen Flächen und den Ausbau- und Instandhaltungsrisiken.
Bodenwert und Grundstücksausnutzung
Für vergleichbare gewerbliche Nutzungen in Ostholstein wurde eine Bodenrichtwertspanne von etwa 40 bis 60 €/m² als Orientierungsgröße berücksichtigt. Der konkrete Bodenwert konnte davon abweichen, wenn Grundstücksgröße, Zuschnitt, Erschließung, zulässige Nutzung oder die Lage innerhalb des Gewerbegebiets besondere Merkmale aufwiesen.
Zusätzlich war zu beurteilen, ob die vorhandene Bebauung dem örtlichen Markt entsprach und ob das Grundstück noch eine wirtschaftlich nutzbare Erweiterung der gewerblichen Flächen zuließ. Das Ausbaupotenzial wurde deshalb nicht wie eine bereits genehmigte und fertiggestellte Nutzfläche angesetzt, sondern unter Berücksichtigung von Genehmigungs-, Kosten- und Vermietungsrisiken beurteilt.
Unvollendete Ausbauarbeiten und baulicher Zustand
Zum Bewertungsstichtag waren die Ausbauarbeiten noch nicht vollständig abgeschlossen. Außerdem bestand Instandhaltungsbedarf an den Giebelfassaden und es lagen Feuchtigkeitsschäden vor.
Für die Wertbeurteilung war daher zu untersuchen, welche Arbeiten für eine vollständige und marktgerechte Nutzung noch erforderlich waren. Entscheidend war nicht die bloße Summe theoretischer Baukosten, sondern der wirtschaftliche Aufwand, den ein durchschnittlicher Erwerber bei seiner Kaufentscheidung einkalkulieren würde.
Mietniveau für Büro- und Hallenflächen
Für vergleichbare gewerbliche Nutzungen wurden marktübliche Mieten recherchiert. Als Orientierungsansätze ergaben sich etwa 5,50 €/m² monatlich für Büroflächen und etwa 3,00 €/m² für Hallenflächen. Die tatsächlichen Mieten des Objekts lagen etwas darunter.
Im Ertragswertverfahren war deshalb zwischen den Ist-Mieten und den nachhaltig erzielbaren Marktmieten zu unterscheiden. Eine Anpassung an das Marktniveau durfte nur insoweit angenommen werden, wie sie unter Berücksichtigung des Ausbauzustands, der Feuchtigkeitsschäden und der Vermietbarkeit wirtschaftlich realistisch war.
Fehlende örtliche Grundstücksmarktdaten
Für die spezielle Kombination aus Gewerbegrundstück, Hallengebäude, Büro- und Sozialflächen sowie unvollendetem Ausbau lagen keine unmittelbar verwendbaren örtlichen Sachwertfaktoren oder Liegenschaftszinssätze vor.
Deshalb wurden geeignete gewerbliche Marktanpassungsdaten aus überregionalen Auswertungen herangezogen und hinsichtlich ihrer Übertragbarkeit auf das Objekt in Ostholstein geprüft. Dabei wurden insbesondere die regionale Marktgröße, der Gebäudetyp, die Grundstücksgröße, die Vermietungssituation und der bauliche Zustand berücksichtigt.
Sachwertverfahren für das Gewerbegrundstück
Im Sachwertverfahren wurden Bodenwert und bauliche Anlagen getrennt betrachtet. Die Gebäudebewertung berücksichtigte Baujahr, massive Bauweise, Hallenfläche, Büro- und Sozialflächen sowie den teilweise vorhandenen Dachgeschossausbau.
Zunächst wurde der Wert eines fertig nutzbaren Zustands beurteilt. Die noch erforderlichen Ausbauarbeiten, der Fassadenbedarf und die Feuchtigkeitsschäden wurden anschließend als besondere objektspezifische Grundstücksmerkmale berücksichtigt. Für die Marktanpassung wurde ein geeigneter überregionaler Sachwertfaktor verwendet; seine Übertragbarkeit wurde wegen der fehlenden örtlichen Daten und der objektspezifischen Besonderheiten geprüft.
Ertragswertverfahren für die gewerbliche Nutzung
Da Büro- und Hallenflächen vorhanden waren, wurde zusätzlich das Ertragswertverfahren durchgeführt. Ausgangspunkt waren die nachhaltig erzielbaren Mieten unter Berücksichtigung der recherchierten Marktmieten, der tatsächlichen Mieten und der eingeschränkten Vermietbarkeit.
Von den Roherträgen waren die nicht umlagefähigen Bewirtschaftungskosten abzuziehen. Der verbleibende Reinertrag wurde mit einem geeigneten Liegenschaftszinssatz kapitalisiert. Auch dieser Marktansatz wurde hinsichtlich seiner Eignung für das konkrete Gewerbegrundstück in Heiligenhafen geprüft.
Besondere objektspezifische Grundstücksmerkmale
Der Wert eines fertig ausgebauten Zustands konnte nicht ohne weitere Anpassung als Verkehrswert übernommen werden. Zu berücksichtigen waren die noch auszuführenden Ausbauarbeiten, der Instandhaltungsbedarf an den Giebelfassaden, die Feuchtigkeitsschäden und die Auswirkungen des Zustands auf die Vermietbarkeit.
Die Wertabschläge orientierten sich nicht ausschließlich an theoretisch möglichen Gesamtkosten. Maßgeblich war der wirtschaftliche Einfluss, den ein durchschnittlicher Erwerber bei der Kaufentscheidung berücksichtigen würde. Eine bereits in Mieten, Kapitalisierung oder Marktanpassung enthaltene Auswirkung durfte nicht nochmals vollständig als zusätzlicher Abschlag angesetzt werden.
Ableitung des Verkehrswerts
Der Verkehrswert wurde aus den Ergebnissen des Sachwertverfahrens und des Ertragswertverfahrens abgeleitet. Ausschlaggebend waren die gewerbliche Nutzbarkeit, die vorhandene Flächenstruktur, die gute Erreichbarkeit, das verbleibende Ausbaupotenzial, die tatsächliche Vermietungssituation sowie der bauliche Instandsetzungs- und Fertigstellungsbedarf.
Der Praxisfall zeigt, dass ein Gewerbegrundstück nicht allein anhand seiner Grundstücksgröße oder der vorhandenen Nutzflächen bewertet werden kann. Bei fehlenden örtlichen Marktdaten müssen geeignete überregionale Ansätze fachlich geprüft und an die konkrete Nutzung, die Marktgängigkeit und den tatsächlichen Ausbauzustand angepasst werden.
Weitere Informationen zur Bewertung gewerblich genutzter Grundstücke enthält die Seite Wertgutachten für Gewerbeimmobilien.
Zusätzliche Informationen für die Erstellung eines Verkehrswertgutachten in Heiligenhafen.
Autor: Dipl.-Ing. Frank Drews
gemäß ISO/IEC 17024 zertifizierter Sachverständiger
für Immobilienbewertung, ZIS Sprengnetter Zert (WG)
Fachlich geprüft/aktualisiert: 07.09.2026