

Verkehrswertgutachten für ein Einfamilienhaus in Lübeck-Groß Steinrade
Für die Bemessung der Erbschaftsteuer wurde der Verkehrswert eines Einfamilienhauses in Lübeck-Groß Steinrade ermittelt. Der Wertermittlungsstichtag lag im Jahr 2024.
Das im Jahr 2014 errichtete Wohnhaus verfügte über rund 140 m² Wohnfläche. Das eingeschossige Gebäude war zum Bewertungsstichtag unbewohnt. Neben dem sehr guten Instandhaltungszustand waren insbesondere die energetische Ausstattung und ein vorhandenes Ausbaupotenzial im Dachgeschoss zu berücksichtigen.
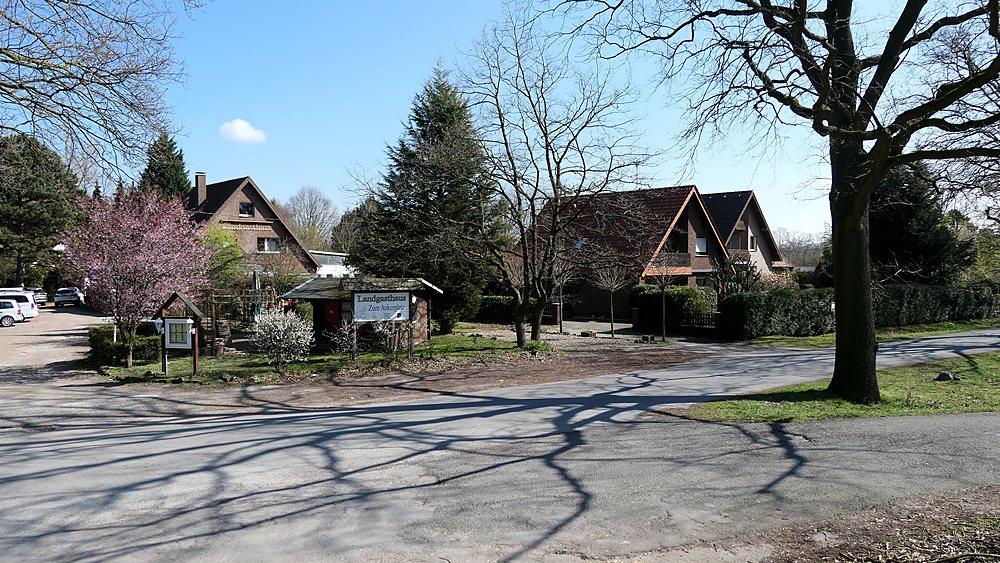
Einfamilienhaus in Groß Steinrade
Das eingeschossige Wohnhaus war nicht unterkellert und wurde im Jahr 2014 errichtet. Die Wohnfläche betrug rund 140 m².
Zum Grundstück gehörte eine Garage. Das Gebäude befand sich insgesamt in einem sehr guten Instandhaltungszustand. Anhaltspunkte für einen besonderen Instandsetzungsstau oder außergewöhnliche bauliche Beeinträchtigungen ergaben sich nicht.
Das Dachgeschoss verfügte über ein Ausbaupotenzial. Die dort zusätzlich mögliche Fläche war nicht Bestandteil der vorhandenen Wohnfläche. Sie wurde deshalb nicht wie bereits ausgebaute Wohnfläche bewertet, sondern als eigenständiges wertrelevantes Merkmal berücksichtigt.
Energetisch sehr gut ausgestattetes Wohnhaus
Das Einfamilienhaus war energetisch sehr gut ausgestattet. Zur technischen Ausstattung gehörten eine Erdwärmepumpe sowie Fotovoltaikflächen im Dachbereich.
Eine moderne und energieeffiziente Gebäudetechnik kann die laufenden Betriebskosten reduzieren und für Marktteilnehmer von Bedeutung sein. Bei der Verkehrswertermittlung wird sie jedoch nicht automatisch mit den ursprünglichen Herstellungskosten oder den Investitionskosten gleichgesetzt.
Maßgeblich ist vielmehr, wie der örtliche Grundstücksmarkt die energetische Qualität und die technische Ausstattung eines vergleichbaren Einfamilienhauses am Bewertungsstichtag bewertet.
Die Erdwärmepumpe und die Fotovoltaikflächen wurden daher im Zusammenhang mit dem Baujahr, dem sehr guten Instandhaltungszustand und der allgemeinen Ausstattung des Wohnhauses beurteilt.
Bewertung für die Erbschaftsteuer
Das Gutachten wurde zur Bemessung der Erbschaftsteuer erstellt. Für eine steuerliche Bewertung kann ein Verkehrswertgutachten erforderlich sein, wenn der Wert einer Immobilie zum maßgeblichen Bewertungsstichtag nachvollziehbar und sachverständig ermittelt werden soll.
Bei einer solchen Bewertung ist zwischen dem Bewertungsstichtag und späteren Entwicklungen zu unterscheiden. Maßgeblich war im vorliegenden Fall der Grundstückszustand und die Marktsituation im Jahr 2024.
Spätere Veränderungen, beispielsweise eine zwischenzeitlich veränderte Marktlage oder ein späterer Ausbau des Dachgeschosses, durften nicht nachträglich in die Wertermittlung zum Stichtag einfließen.
Weitere Informationen enthält die Seite Wertgutachten bei Erbschaft und Erbschaftsteuer.
Keine Belastungen in Abteilung II des Grundbuchs
In Abteilung II des Grundbuchs waren keine Belastungen eingetragen. Damit lagen zum Bewertungsstichtag keine wertrelevanten Rechte oder Belastungen vor, die bei der Verkehrswertableitung zusätzlich berücksichtigt werden mussten.
Bei der Immobilienbewertung sind in Abteilung II des Grundbuchs regelmäßig beispielsweise Dienstbarkeiten, Wohnungsrechte, Nießbrauchrechte oder Reallasten zu prüfen. Solche Rechte können die Nutzung, die Erträge oder die Marktgängigkeit eines Grundstücks beeinflussen.
Im vorliegenden Fall ergaben sich aus dem Grundbuch insoweit keine weiteren Besonderheiten.
Bodenwert und Bodenrichtwert
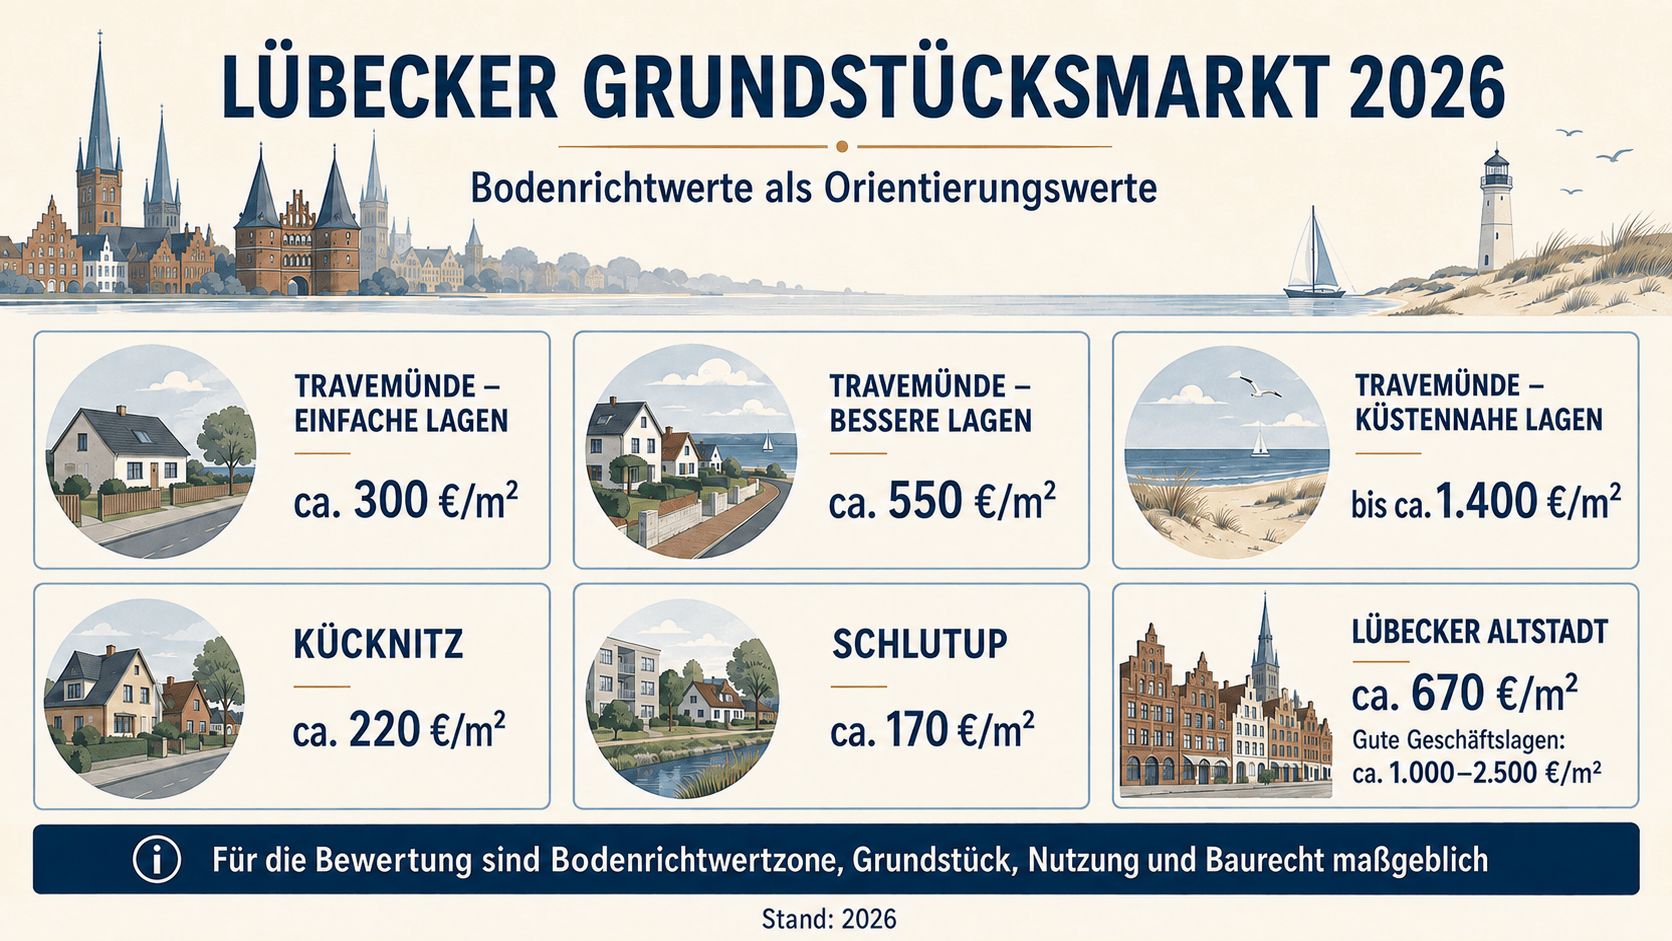
Der Bodenwert wurde im Rahmen der Verkehrswertermittlung auf Grundlage der Grundstücksmerkmale und der verfügbaren Bodenrichtwertinformationen beurteilt.
Für Groß Steinrade lag der Bodenrichtwert im Jahr 2026 nach den vorliegenden Angaben in einer Größenordnung von etwa 300 bis 350 €/m². Dieser Wert bezog sich auf das Jahr 2026 und war deshalb nicht ohne Weiteres als Bodenwertansatz für den Bewertungsstichtag 2024 zu übernehmen.
Für die Wertermittlung zum Jahr 2024 waren die zum damaligen Bewertungsstichtag maßgeblichen Grundstücksmarkt- und Bodenrichtwertdaten heranzuziehen.
Für den Bodenwert ergaben sich aufgrund der vorliegenden Angaben keine weiteren besonderen wertbeeinflussenden Merkmale.
Ausbaupotenzial im Dachgeschoss
Das Dachgeschoss des Wohnhauses verfügte über ein Ausbaupotenzial. Die zusätzliche Fläche war nicht in der vorhandenen Wohnfläche von rund 140 m² enthalten.
Ein solches Ausbaupotenzial stellt keinen gleichwertigen Ersatz für bereits ausgebaute und genehmigte Wohnfläche dar. Für die Bewertung ist unter anderem zu prüfen:
- ob der Ausbau baurechtlich zulässig ist,
- welche Fläche tatsächlich nutzbar wäre,
- welche Ausbaukosten entstehen,
- ob die vorhandene Gebäudestruktur geeignet ist,
- ob ein durchschnittlicher Erwerber den Ausbau durchführen würde,
- welche Nachfrage nach zusätzlicher Wohnfläche am örtlichen Markt besteht.
Im vorliegenden Fall wurde das Ausbaupotenzial mit einem Wertzuschlag von 30.000 € berücksichtigt.
Der Wertzuschlag stellte nicht die vollständige Summe möglicher Ausbaukosten dar. Er bildete vielmehr den zusätzlichen Wert ab, den ein durchschnittlicher Marktteilnehmer dem vorhandenen Ausbaupotenzial unter Berücksichtigung der erforderlichen Investitionen und der bestehenden Unsicherheiten beimessen konnte.
Die bereits vorhandene Wohnfläche und das zusätzliche Ausbaupotenzial waren deshalb getrennt zu bewerten.
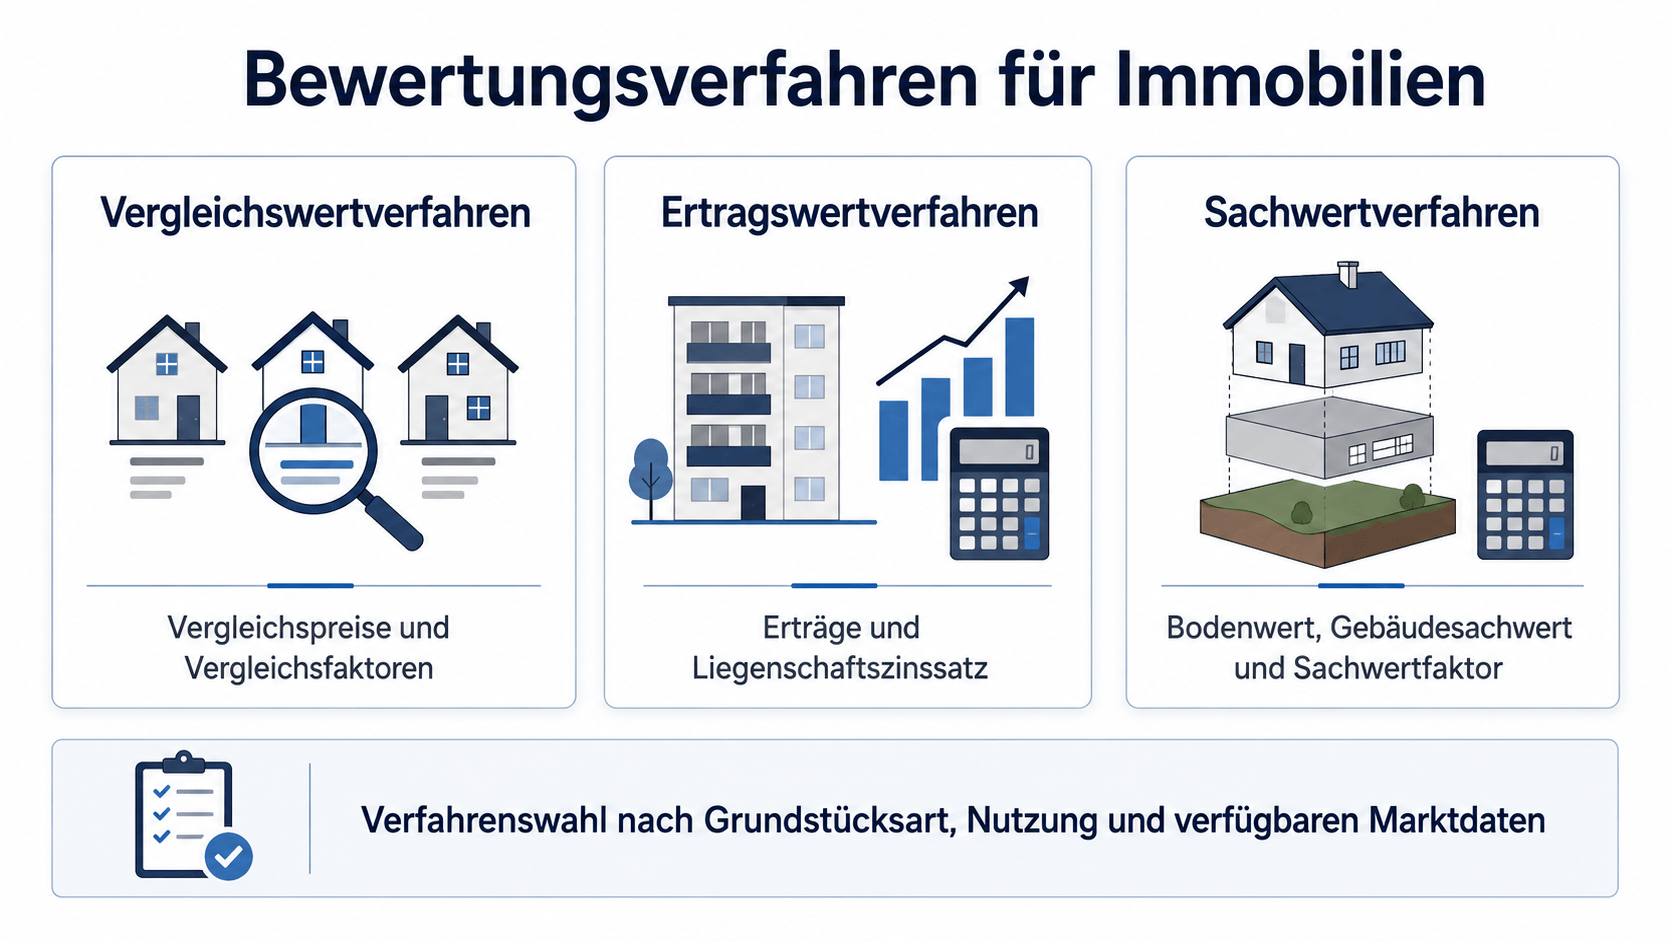
Sachwertverfahren für das Einfamilienhaus
Bei einem eigengenutzten Einfamilienhaus ist das Sachwertverfahren regelmäßig von besonderer Bedeutung. Im vorliegenden Fall wurde der Sachwert auf Grundlage der Gebäudemerkmale, der Wohnfläche, der Garage, des Baujahres und des sehr guten Zustands ermittelt.
Zusätzlich wurden die energetische Ausstattung mit Erdwärmepumpe und Fotovoltaikflächen sowie das nicht ausgebaute Dachgeschoss berücksichtigt.
Für die Marktanpassung wurden die vom Gutachterausschuss abgeleiteten Grundstücksmarktdaten herangezogen. Dazu gehörte insbesondere der für Einfamilienhäuser geeignete Sachwertfaktor.
Der Sachwertfaktor dient dazu, den rechnerisch ermittelten Sachwert an das Preisniveau des örtlichen Grundstücksmarktes anzupassen. Er wird nicht unabhängig von den Eigenschaften des Bewertungsobjekts angewendet. Die Übertragbarkeit auf das konkrete Einfamilienhaus muss anhand von Baujahr, Lage, Größe, Ausstattung und Zustand geprüft werden.
Der Wertzuschlag von 30.000 € für das Ausbaupotenzial wurde zusätzlich zur vorhandenen Wohnfläche in die Wertableitung einbezogen.
Ertragswertverfahren als weiteres Bewertungsverfahren
Neben dem Sachwertverfahren wurde auch das Ertragswertverfahren durchgeführt. Bei einem selbst nutzbaren Einfamilienhaus steht zwar regelmäßig nicht die aktuelle Miete im Vordergrund. Der Ertragswert kann jedoch als ergänzendes Verfahren zur Plausibilisierung herangezogen werden.
Die Berechnung erfolgte auf Grundlage des vom Gutachterausschuss abgeleiteten Liegenschaftszinssatzes und der maßgeblichen Grundstücksmarktdaten.
Dabei wurde berücksichtigt, dass das Gebäude zum Bewertungsstichtag unbewohnt war. Der Leerstand war in diesem Fall nicht mit einem strukturellen Vermietungsrisiko eines Anlageobjekts gleichzusetzen. Vielmehr war zu beurteilen, ob das Wohnhaus grundsätzlich marktgerecht nutzbar und für eine Eigennutzung oder Vermietung geeignet war.
Der sehr gute Instandhaltungszustand, die energetische Ausstattung und die vorhandene Garage wirkten sich auf die Einschätzung der Immobilie aus. Eine dauerhafte Ertragsminderung allein aufgrund der vorübergehenden Unbewohntheit wurde nicht unterstellt.
Übereinstimmung der Verfahren
Am Ende der Berechnungen zeigten der Sachwert und der Ertragswert eine sehr hohe Übereinstimmung. Die Abweichung zwischen den beiden Verfahren betrug lediglich rund einen Prozentpunkt.
Eine derart geringe Abweichung bestätigte die Plausibilität der Ergebnisse. Beide Verfahren führten trotz ihrer unterschiedlichen methodischen Grundlagen zu einem vergleichbaren Wertniveau.
Der Sachwert stellte dabei insbesondere auf die vorhandene Gebäudesubstanz und die Marktanpassung über den Sachwertfaktor ab. Der Ertragswert berücksichtigte die nachhaltige Ertragsperspektive und den vom Gutachterausschuss abgeleiteten Liegenschaftszinssatz.
Die nahezu identischen Ergebnisse ermöglichten eine nachvollziehbare Ableitung des Verkehrswerts aus beiden Verfahrenswerten.
Ableitung des Verkehrswerts
Der Verkehrswert des Einfamilienhauses wurde aus dem Sachwert und dem Ertragswert abgeleitet. Bei der abschließenden Wertbeurteilung wurden insbesondere berücksichtigt:
- die Lage in Lübeck-Groß Steinrade,
- das Baujahr 2014,
- die eingeschossige Bauweise,
- die Wohnfläche von rund 140 m²,
- das Fehlen einer Unterkellerung,
- der sehr gute Instandhaltungszustand,
- die energetisch sehr gute Ausstattung,
- die Erdwärmepumpe,
- die Fotovoltaikflächen im Dachbereich,
- das Ausbaupotenzial im Dachgeschoss,
- der Wertzuschlag von 30.000 € für das Ausbaupotenzial,
- die zum Bewertungsstichtag unbewohnte Immobilie,
- die Garage auf dem Grundstück,
- die unbelastete Abteilung II des Grundbuchs,
- die Grundstücksmarktdaten des Gutachterausschusses,
- der Sachwertfaktor,
- der Liegenschaftszinssatz,
- die Übereinstimmung von Sachwert und Ertragswert mit einer Abweichung von nur rund einem Prozentpunkt.
Der Praxisfall zeigt, dass auch bei einem sehr guten und modernen Einfamilienhaus einzelne Besonderheiten gesondert zu beurteilen sind. Ein unausgebautes Dachgeschoss darf nicht ohne Weiteres als vorhandene Wohnfläche angesetzt werden. Das Ausbaupotenzial ist vielmehr unter Berücksichtigung der rechtlichen, baulichen und wirtschaftlichen Rahmenbedingungen eigenständig zu bewerten.
Weitere Informationen zur Immobilienbewertung in Lübeck finden Sie auf der entsprechenden Ortsseite.
Autor: Dipl.-Ing. Frank Drews
gemäß ISO/IEC 17024 zertifizierter Sachverständiger
für Immobilienbewertung, ZIS Sprengnetter Zert (WG)
Fachlich geprüft/aktualisiert: 04.09.2026